Partita IVA nutrizionista: perché un solo modulo non basta
Cosa serve per aprire, come si pagano le tasse col regime forfettario nel 2026 e dal 2027, a quale cassa va la pensione e i conti di un anno di visite.
In questa guida
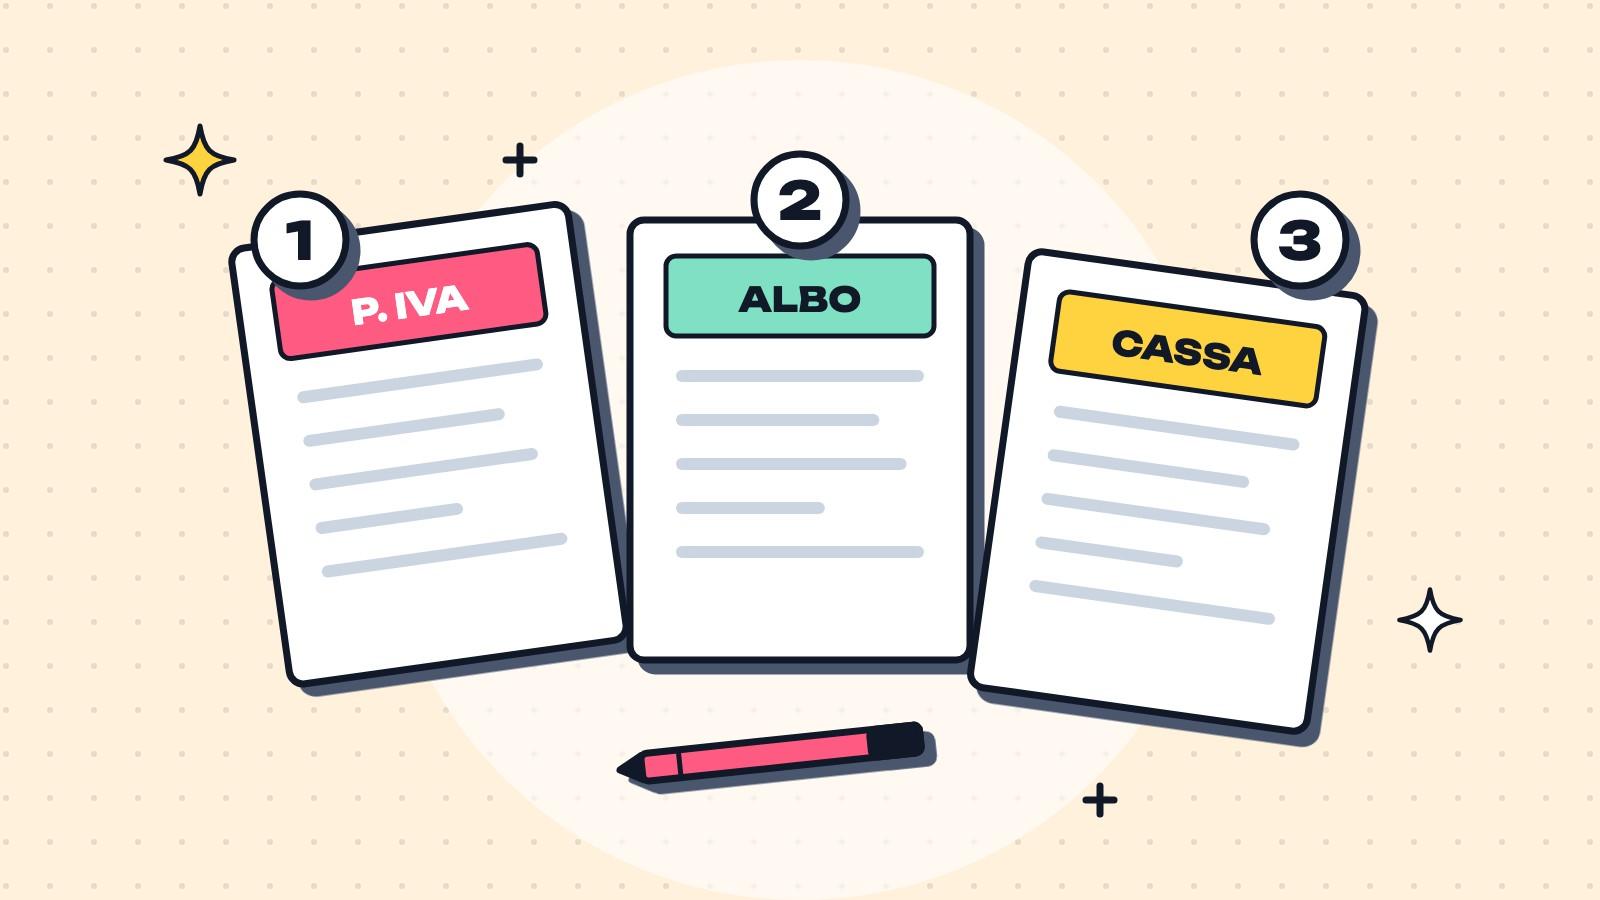
Hai appena trovato il tuo nome nell'albo, l'elenco ufficiale di chi può esercitare la professione. Sul telefono c'è un messaggio di un'amica: «Il centro dove mi alleno cerca una nutrizionista per due pomeriggi a settimana. Però vogliono la fattura». Adesso ti serve la partita IVA, il numero con cui lavori in proprio e fai le fatture.
Le domande arrivano tutte insieme. Quale regime fiscale scegliere, cioè il sistema con cui paghi le tasse? A quale cassa versare i contributi per la pensione? Entro quando muoversi? Questa guida le mette in ordine e finisce con i conti di un anno di visite. Parla soprattutto del regime forfettario, un modo semplificato di pagare le tasse per chi lavora da solo.
Prima della partita IVA: titolo, albo e assicurazione
Il nutrizionista esercita una professione sanitaria: prima della partita IVA vengono il titolo di studio e l'iscrizione all'albo. Qui parliamo di due figure, e gli esempi seguono soprattutto il biologo.
- Il biologo nutrizionista. Può fare il nutrizionista solo se ha l'abilitazione, il permesso dello Stato a esercitare che oggi si ottiene con l'esame di Stato. Deve anche essere iscritto alla sezione A dell'albo, quella di chi ha la laurea magistrale. Lo scrive nelle sue linee guida la Federazione nazionale degli Ordini dei biologi, l'ente che rappresenta la professione. Chi ha la laurea triennale, nella sezione B, può dare solo un supporto tecnico.
- Il dietista. È un operatore sanitario con un titolo universitario abilitante. Il decreto che descrive la professione dice che elabora e attua le diete prescritte dal medico, anche come libero professionista.
Come si arriva al titolo lo raccontano le guide su come diventare biologo nutrizionista e dietista libero professionista.
Per il biologo che lavora in proprio, la Federazione degli Ordini dei biologi elenca quattro obblighi. Sono l'iscrizione all'albo, l'iscrizione alla cassa per la pensione, la partita IVA e un'assicurazione professionale, che copre i danni causati a un paziente mentre lavori.
Il regime forfettario, nel 2026 e dal 2027
Il regime forfettario vale per chi lavora in proprio come persona, e non come società. Lo Stato non guarda le spese che fai davvero, come l'affitto dello studio. Prende i compensi incassati, ne considera guadagno una percentuale fissa e tassa solo quella parte. Al posto dell'imposta sul reddito (l'IRPEF, a cui si aggiungono quote per la Regione e per il Comune) paghi una sola imposta, detta sostitutiva. Sulle fatture non aggiungi l'IVA, l'imposta che per molti lavori si somma al prezzo.
Per entrare servono due condizioni sull'anno prima: compensi non oltre 85.000 euro e non più di 20.000 euro spesi per dipendenti e collaboratori. Se cominci adesso, un anno prima non c'è: nel modulo di apertura dichiari che prevedi di rispettare le condizioni. In più non devi essere in uno dei casi esclusi, che trovi più sotto. L'imposta è del 15%. Per un'attività nuova scende al 5% per cinque anni: l'anno in cui cominci e i quattro successivi. Per il 5% servono due condizioni:
- nei tre anni prima di cominciare non devi aver avuto un'attività in proprio, cioè artistica, professionale o d'impresa. Conta anche quella svolta in società o nell'impresa di un familiare;
- il lavoro nuovo non deve essere in alcun modo la semplice continuazione di quello che facevi prima, da dipendente o in proprio. Il tirocinio che la legge chiede per alcune professioni prima di esercitare non conta come lavoro di prima.
Se invece rilevi l'attività di un'altra persona, per esempio lo studio di un collega, c'è una terza condizione: gli incassi di quell'attività nell'anno prima non devono superare 85.000 euro.
Poi c'è una data: il 1° gennaio 2027. Da quel giorno le regole, oggi in una legge del 2014, passano nel Testo unico delle imposte sui redditi, una legge nuova che le raccoglie in un solo testo. Le cifre principali restano: 85.000 euro per entrare, 15% e 5% per l'imposta. Che cosa potrebbe cambiare lo vedi più sotto.
Anche per uscire dal regime ci sono due soglie. Se in un anno superi 85.000 euro, esci dal regime dall'anno dopo. Se superi 100.000 euro, esci subito, nello stesso anno: già dal compenso che ti fa superare quella cifra valgono le regole generali dell'IVA. Per le visite del biologo nutrizionista, però, quelle regole prevedono l'esenzione: l'IVA non si applica nemmeno fuori dal regime. Lo scrive la Federazione degli Ordini dei biologi. Per il dietista vale lo stesso, quando la visita è fra i compiti descritti nel decreto sulla sua professione.
Se apri a metà anno, il tetto degli 85.000 euro per restare nel regime l'anno dopo si riduce in proporzione ai giorni di attività. L'ENPAB, la cassa per la pensione dei biologi, fa un esempio. Aprendo il 1° marzo restano 306 giorni su 365, e il tetto diventa 85.000 × 306 ÷ 365, cioè 71.260,27 euro. Chi lo supera passa l'anno dopo al regime ordinario, quello con le regole normali e l'IRPEF.
Tre casi in cui il regime forfettario non spetta
Uno stipendio troppo alto l'anno prima. Se l'anno prima hai guadagnato più di 35.000 euro da lavoro dipendente o da redditi simili, come una borsa di studio o una collaborazione continuativa con un laboratorio, il regime non ti spetta. È il limite indicato dall'Agenzia delle entrate per il 2025 e il 2026. Il limite non conta se il lavoro da dipendente è finito l'anno prima. Serve però che in quell'anno tu non abbia avuto una pensione o lo stipendio di un altro lavoro. Per esempio, apri nel 2026 e il contratto è finito nel 2025: a quella condizione, lo stipendio del 2025 non conta.
Lavorare soprattutto per chi ti ha assunto. Immagina di aver lavorato da dipendente fino a dicembre in un poliambulatorio, un centro medico con più specialisti. Da gennaio ricevi lì gli stessi pazienti, con la partita IVA. Se la maggior parte dei tuoi compensi arriva da chi ti ha assunto, adesso o in uno degli ultimi due anni, o da società che fanno capo a lui, il regime non ti spetta. La regola non vale per chi comincia dopo il tirocinio che la legge chiede per esercitare la professione. Dal 2025 c'è anche un'eccezione per chi è iscritto a un albo, e dal 2027 la riprende il Testo unico. Vale se lavori in proprio per un'azienda con più di 250 dipendenti che, nello stesso momento, ti assume senza scadenza per un orario fra il 40 e il 50% del tempo pieno. Serve però un contratto da libero professionista certificato, che non si sovrapponga al lavoro da dipendente per compiti e modo di lavorare, orari e giorni.
Uno studio aperto in società. Immagina di lavorare in proprio e, insieme, di fare parte di uno studio associato con una collega, cioè di un'associazione fra professionisti. In quel caso il regime forfettario non ti spetta. Vale lo stesso se, accanto alla tua attività, sei socio di una società di persone, come una società in nome collettivo, o fai parte di un'impresa di famiglia. E vale se controlli, cioè hai in mano, una società a responsabilità limitata (SRL) che fa un lavoro simile al tuo.
Nel 2027 alcune cifre potrebbero cambiare
Dal 2027 il Testo unico riporta a 30.000 euro il limite dello stipendio, alzato a 35.000 per il 2025 e il 2026. C'è poi la legge di bilancio, con cui ogni anno il Parlamento decide entrate e spese dello Stato. Quella per il 2027 è ancora in discussione alla Camera dei deputati e propone cifre diverse:
- per il solo 2027, il limite dello stipendio resterebbe di 35.000 euro;
- per le imposte sul reddito si potrebbe entrare nel regime con compensi fino a 100.000 euro, e si uscirebbe subito solo oltre 115.000;
- per l'IVA resterebbero i limiti di oggi, 85.000 e 100.000 euro. Il regime riguarda due imposte, quella sul reddito e l'IVA, e la proposta alza i limiti solo per la prima.
Se apri nel 2027, controlla quali cifre sono state approvate.
Il codice ATECO e la parte di compensi tassata
Ogni lavoro ha un numero, il codice ATECO, con cui l'ISTAT, l'Istituto nazionale di statistica, lo classifica. Nel regime forfettario il codice decide la parte di compensi che lo Stato considera guadagno: si chiama coefficiente di redditività.
Per il dietista il codice c'è: l'ISTAT nomina le «attività di dietisti» nel codice 86.99.09, che viene dal gruppo delle attività sanitarie. Per i codici di quel gruppo la legge fissa il 78%. Per il biologo nutrizionista, invece, l'elenco dell'ISTAT non ha una voce con il suo nome: il codice si sceglie fra le voci esistenti, leggendo la descrizione di ciascuna. Come orientarsi lo spiega la guida sul codice ATECO del nutrizionista. Le tre voci che mette a confronto hanno anche loro il 78%.
La legge sul regime forfettario divide i lavori in gruppi, ognuno con la sua percentuale. Al 78% mette insieme le attività sanitarie, professionali e scientifiche, e con loro i servizi finanziari e assicurativi. Per il fisco, una prima visita e una polizza fanno parte dello stesso gruppo.
Le spese vere non si tolgono dalla parte considerata guadagno. Si tolgono solo i contributi obbligatori che versi alla cassa, e così l'imposta scende. Per il biologo, secondo il regolamento dell'ENPAB, fra questi ci sono il contributo per la pensione e quello di maternità. Il secondo è una somma fissa che ogni iscritto versa ogni anno per pagare l'indennità alle iscritte che diventano madri.
Aprire la partita IVA: i passi e le scadenze
Un negozio si iscrive al Registro delle imprese. Il nutrizionista no, perché esercita una professione: apre la partita IVA con un modulo dell'Agenzia delle entrate. Ecco l'ordine:
- Scegli la data in cui inizia l'attività. Da quel giorno partono le scadenze del primo mese.
- Prima di inviare il modulo, porta tre domande a un commercialista. Quale codice ATECO usare? Ti spetta l'imposta al 5%? Da che giorno parte l'attività, se hai già fatto visite a pagamento?
- Entro 30 giorni presenti il modello AA9/12, la dichiarazione di inizio attività. Puoi inviarlo anche online, dalla tua area riservata sul sito dell'Agenzia.
- Se sei biologo, entro 30 giorni ti iscrivi all'ENPAB, la cassa che raccoglie i contributi per la pensione dei biologi. Il modulo dell'Agenzia non ti iscrive: la domanda è a parte, online sul sito dell'ENPAB. Il termine parte da quando cominci a lavorare in proprio come biologo.
- Prepara la frase per chi ti paga. Se lavori per un centro medico o una palestra, scrivi in fattura che sei nel regime forfettario, con la frase che l'ENPAB suggerisce sul suo sito. Così chi ti paga non trattiene una parte del compenso per versarla allo Stato come anticipo sulle tue imposte: quella trattenuta si chiama ritenuta d'acconto.
Come si scrive la fattura a un paziente lo spiega la guida sulla fattura del nutrizionista. Lì trovi anche il Sistema Tessera Sanitaria. Dal 2019 biologi e dietisti iscritti all'albo gli inviano i dati delle spese dei pazienti, che le ritrovano nella dichiarazione dei redditi già compilata.
La cassa per la pensione: ENPAB per i biologi
Qui c'è una differenza da sapere. I contributi del biologo non vanno all'INPS, l'Istituto nazionale della previdenza sociale, cioè l'ente pubblico delle pensioni, ma all'ENPAB, l'Ente nazionale di previdenza e assistenza a favore dei biologi. Il suo regolamento obbliga a iscriversi i biologi dell'albo che lavorano in proprio, anche solo ogni tanto o accanto a un lavoro da dipendente. Chi è iscritto anche a un altro albo con una sua cassa può, a certe condizioni, versare lì i contributi.
Il contributo soggettivo, quello che va nella tua pensione, è il 15% del reddito che ricavi dalla professione. L'ENPAB fissa un minimo da pagare anche se incassi poco: 1.309 euro per il 2026-2027. Chi si iscrive la prima volta prima dei 30 anni può chiedere di pagare metà del minimo, per l'anno dell'iscrizione e i due successivi. Può chiederlo anche chi, nello stesso tempo, ha un lavoro da dipendente. Il contributo integrativo, invece, è un 4% che aggiungi in fattura: lo paga il paziente e tu lo versi all'ENPAB. Non entra nel reddito su cui si calcolano le imposte. Importi aggiornati e scadenze sono nella guida sui contributi ENPAB.
Se sei dietista, l'ENPAB non è la tua cassa: raccoglie solo i contributi dei biologi. Chi ha un albo ma nessuna cassa della sua professione versa all'INPS, in una sezione apposta, la Gestione separata. Quale ente vale per te te lo dice, prima di aprire, l'Ordine che tiene il tuo albo.
Quanto lasci allo Stato: un anno d'esempio
Facciamo i conti con numeri scelti per comodità, non con medie. Immagina un biologo nutrizionista al primo anno, con un codice al 78%. Fa 150 prime visite a 80 euro e 325 controlli a 40 euro: in tutto 25.000 euro di compensi. Al primo anno all'ENPAB si versa il minimo: 1.309 euro di contributo soggettivo e 136 euro di maternità, secondo la tabella dell'ENPAB per il 2026-2027. Se il 15% del tuo reddito supera il minimo, la differenza la versi l'anno dopo: la tabella conta solo il primo anno.
| Voce | Importo |
|---|---|
| Compensi dell'anno | 25.000 € |
| Parte considerata guadagno (compensi × 78%) | 19.500 € |
| Meno i contributi versati all'ENPAB (soggettivo e maternità) | 1.445 € |
| Reddito su cui si calcola l'imposta | 18.055 € |
| Imposta al 5% (primi cinque anni, con i requisiti) | 902,75 € |
| Imposta al 15% (senza i requisiti del 5%) | 2.708,25 € |
A parte, sulle fatture ci sono anche 1.000 euro di contributo integrativo: è il 4% di 25.000 euro, lo pagano i pazienti e va all'ENPAB.
Quando arrivano le prime visite
Con la partita IVA aperta arriva il primo paziente, che ti scrive alle dieci di sera per chiedere un orario. Qui può aiutarti Biutify, un programma online per le prenotazioni. Chi vuole prenotare sceglie un orario libero dalla tua Vetrina online, la tua pagina su Biutify, senza registrarsi. Se ricevi in uno studio privato, e non in un luogo aperto al pubblico, la prima prenotazione di una persona nuova ti arriva come richiesta. L'appuntamento c'è solo quando la confermi tu. Prima di ogni appuntamento i promemoria partono da soli. L'agenda è compresa nel piano gratuito.
Come scegliere il programma per l'agenda lo spiega la guida sui software per nutrizionisti.
Prima le scadenze, poi la prima fattura
Questa settimana puoi fare tre cose:
- Se nell'anno prima di aprire hai lavorato da dipendente, controlla quanto hai guadagnato. Annota anche da chi arriverà la maggior parte dei compensi nel primo anno.
- Scegli la data di inizio e segna le scadenze: il modello AA9/12 e, se sei biologo, l'ENPAB.
- Prendi appuntamento con un commercialista e porta le tre domande del passo 2: codice ATECO, imposta al 5%, data di inizio. Se eri dipendente, porta anche il vecchio contratto.
La partita IVA si apre in un pomeriggio. Le scelte che fai quel pomeriggio, invece, ti accompagnano per anni.
Fonti
Documenti effettivamente consultati per questa guida. Ultima verifica: 19 novembre 2026.
- Decreto legislativo 19 giugno 2026, n. 117, Testo unico delle imposte sui redditi, artt. 52, 232-238, 376, 377 e allegato D, Gazzetta Ufficiale n. 152 del 3 luglio 2026, S.O. n. 26. PDF della Gazzetta Ufficiale. Le frasi citate sono lette sul testo della Gazzetta; per il testo vigente vale Normattiva. Rango: legge dello Stato (decreto legislativo). Si applica dal 1° gennaio 2027.
- Legge 13 dicembre 2024, n. 203, art. 17, «Applicazione del regime forfetario nel caso di contratti misti», in vigore dal 12 gennaio 2025 al 31 dicembre 2026, poi ripreso dall'art. 233, commi 2 e 4, del Testo unico: eccezione per gli iscritti agli albi assunti a tempo parziale e indeterminato, fra il 40 e il 50% del tempo pieno, da datori di lavoro con più di 250 dipendenti, «esclusivamente a condizione» che il contratto di lavoro autonomo sia certificato e non si sovrapponga a quello da dipendente. Normattiva. Rango: legge dello Stato.
- Camera dei deputati, disegno di legge «Bilancio di previsione dello Stato per l'anno finanziario 2027 e bilancio pluriennale per il triennio 2027-2029», A.C. 3174, presentato il 30 ottobre 2026, relazione illustrativa, pp. 9, 92 e 93: accesso al regime fino a 100.000 euro e uscita immediata oltre 115.000 euro ai soli fini delle imposte sui redditi, soglie IVA ferme a 85.000 e 100.000 euro, limite del lavoro dipendente a 35.000 euro per l'anno 2027. PDF. Iter del testo che prosegue come A.C. 3174-bis, «In corso di esame in Commissione» il 19 novembre 2026: pagina della Camera. Rango: proposta di legge, non in vigore.
- Agenzia delle entrate, scheda «Regime forfetario», aggiornata al 21 luglio 2026: requisiti di accesso (85.000 euro di compensi e 20.000 euro di spese per lavoro), cause di esclusione con le associazioni professionali, limite di 30.000 euro di redditi di lavoro dipendente e assimilati (35.000 euro per il 2025 e il 2026) con le condizioni sul rapporto cessato nell'anno precedente, uscita oltre 100.000 euro con l'IVA dovuta dalle operazioni che fanno superare la soglia, imposta al 15% e al 5% con le tre condizioni, contributi dedotti. Pagina. Rango: pagina informativa dell'amministrazione.
- Legge 30 dicembre 2018, n. 145, allegato 2, che sostituisce l'allegato 4 della legge 23 dicembre 2014, n. 190: coefficienti per gruppi di codici ATECO 2007, gruppo 8 «(64-65-66) – (69-70-71-72-73-74-75) – (85) – (86-87-88)» al 78%, gruppo 9 al 67%. Gazzetta Ufficiale n. 302 del 31 dicembre 2018, S.O. n. 62. PDF dell'allegato. Rango: legge dello Stato; vale fino al 31 dicembre 2026.
- Agenzia delle entrate, scheda «Partita IVA persone fisiche (AA9/12)», «Come aprire una Partita Iva»: attività professionale senza obbligo di Registro delle imprese, 30 giorni, modi di invio. Pagina. Rango: pagina informativa dell'amministrazione.
- ISTAT, «Tavola di raccordo bidirezionale ATECO 2025-ATECO 2022», aggiornamento 2026, foglio «ATECO 2025 vs ATECO 2022»: 86.99.09 «Altre attività varie per la salute umana n.c.a.», con «attività di dietisti» fra i contenuti in comune con un codice del 2022 del gruppo 86. File Excel. Rango: classificazione statistica ufficiale.
- Federazione nazionale degli Ordini dei biologi, «Linee guida per la professione di Biologo in ambito Nutrizionale», approvate il 3 dicembre 2024: abilitazione e sezione A dell'albo, sezione B per il supporto tecnico, obblighi generali del libero professionista, contributo integrativo del 4% in fattura, «Inquadramento fiscale»: «Le ricevute sono esenti dall'imposta IVA. (Art. 10, c. 18, D.P.R. 633/1972)». PDF. Rango: linee guida dell'ente che rappresenta la professione.
- Federazione nazionale degli Ordini dei biologi, editoriale del 18 ottobre 2026 sulla riforma della professione: «Fino a che non entra in vigore la riforma restano ferme le disposizioni dettate dal DPR 328/2001 per l'esame di stato». Pagina. Rango: comunicazione dell'ente nazionale degli Ordini.
- Ministero della sanità, decreto 14 settembre 1994, n. 744, art. 1, profilo del dietista. Normattiva. Rango: regolamento ministeriale.
- ENPAB, «Regolamento di disciplina delle funzioni di previdenza», giugno 2026: iscrizione obbligatoria (art. 1), domanda online entro trenta giorni e facoltà di non iscrizione per chi è iscritto a un altro albo con una sua cassa (art. 2), contributo soggettivo del 15% e minimo, deducibilità dei contributi soggettivi e di maternità (art. 3), riduzione del minimo per chi si iscrive prima dei 30 anni o ha un lavoro da dipendente (art. 4), contributo integrativo del 4%, che non concorre al reddito imponibile (art. 5). PDF. Rango: regolamento dell'ente di previdenza.
- ENPAB, tabella «Contributi minimi anno 2026/2027»: soggettivo 1.309 euro (654,50 euro ridotto), integrativo 106 euro, maternità 136 euro. PDF. Calendario «Scadenze annuali 2026 2027»: rate del minimo dell'anno in corso il 30 aprile e il 30 giugno, conguaglio sull'anno precedente da novembre. File. Rango: documenti informativi dell'ente di previdenza.
- ENPAB, «Il nuovo regime forfettario»: esempio dell'attività iniziata il 1° marzo 2023 con il limite di 71.260,27 euro, esclusione delle associazioni professionali, dicitura per chiedere di non applicare la ritenuta. Pagina. Rango: pagina informativa dell'ente di previdenza, non testo di legge.
- INPS, scheda «Iscrizione liberi professionisti», aggiornata al 26 maggio 2026: la Gestione separata si rivolge ai liberi professionisti «con albo professionale e senza Cassa previdenziale autonoma». Pagina. Rango: pagina informativa dell'amministrazione.
- Decreto del Ministro della salute di concerto con il Ministro dell'economia e delle finanze, 17 maggio 2002, «Individuazione delle prestazioni sanitarie esenti dall'imposta sul valore aggiunto», Gazzetta Ufficiale n. 189 del 13 agosto 2002, art. 1, comma 1: esenti le prestazioni di diagnosi, cura e riabilitazione rese alla persona da «a) gli esercenti le professioni di biologo e psicologo» e da «c) gli operatori abilitati all'esercizio delle professioni elencate nel decreto ministeriale 29 marzo 2001 che eseguono una prestazione sanitaria prevista dai decreti ministeriali di individuazione dei rispettivi profili». Testo in Gazzetta Ufficiale. Rango: decreto ministeriale.
- Agenzia delle entrate, «Tutte le agevolazioni della dichiarazione 2026», capitolo «Spese sanitarie»: fra le figure del decreto del Ministero della sanità 29 marzo 2001 «(ad esempio, fisioterapista e dietista)». PDF. Rango: guida informativa dell'amministrazione.
- Sistema Tessera Sanitaria (Ministero dell'economia e delle finanze), pagina «A chi interessa»: trasmissione dei dati delle spese sanitarie «dal 1° gennaio 2019» per «gli iscritti all'Albo dei biologi e gli iscritti ai nuovi albi professionali del DM 13/03/18», fra cui il «dietista». Pagina. Rango: portale dell'amministrazione.
- Dove sta scritto quello che il testo dice senza numeri di legge. Regime forfettario nel Testo unico: artt. 232-243, dal 1° gennaio 2027 (art. 377); fino al 31 dicembre 2026: legge 190/2014, art. 1, commi 54-89, abrogati dall'art. 376. Requisiti di accesso, compensi ragguagliati ad anno e dichiarazione di chi comincia: art. 232, commi 1 e 3. Esclusioni (società di persone, associazioni, imprese familiari, controllo di SRL, datore di lavoro salvo la pratica obbligatoria, lavoro dipendente e assimilato oltre 30.000 euro salvo rapporto cessato): art. 233, comma 1, lettere d), e) ed f); eccezione per gli iscritti agli albi con contratto a tempo parziale presso datori di lavoro con più di 250 dipendenti, contratto certificato e senza sovrapposizioni: art. 233, commi 2 e 4; fino al 31 dicembre 2026: legge 203/2024, art. 17, commi 1 e 3. Redditi assimilati (borse di studio, collaborazioni continuative): art. 52, comma 1, lettere c) e d). Niente IVA ai clienti e conservazione dei documenti: art. 234, commi 1 e 2; art. 236. Imposta al 15% al posto di IRPEF, addizionali e IRAP, contributi dedotti, imposta al 5% con le tre condizioni, niente ritenuta con la dichiarazione, coefficienti letti sui codici ATECO 2007: art. 235, commi 1, 2, 4 e 6. Uscita dal regime e IVA dovuta oltre 100.000 euro: art. 238, comma 1. Esenzione IVA delle prestazioni sanitarie: DPR 633/1972, art. 10, primo comma, n. 18, fino al 31 dicembre 2026, e DM 17 maggio 2002, art. 1, comma 1, lettere a) e c). Contributo di maternità ENPAB: regolamento, artt. 29 e 30.
Gli importi dell'esempio (80 euro a prima visita, 40 euro a controllo, 150 prime visite, 325 controlli) sono ipotesi scelte per comodità e non vengono da nessuna fonte; i contributi minimi vengono dalla tabella ENPAB 2026/2027.
Domande & risposte
Un biologo nutrizionista può usare il regime forfettario?
Sì, se lavora in proprio come persona e rispetta le condizioni. Il regime forfettario è un modo semplificato di pagare le tasse: lo Stato non guarda le spese vere, considera guadagno una parte fissa dei compensi e su quella chiede una sola imposta. Per entrare, l'anno prima non deve aver incassato più di 85.000 euro, né speso più di 20.000 euro per dipendenti e collaboratori. Restano fuori, fra gli altri, chi fa parte di una società di persone o di uno studio associato con altri professionisti. Resta fuori anche chi l'anno prima ha guadagnato più di 35.000 euro, il limite del 2025 e del 2026, da lavoro dipendente o da redditi simili. Quel limite non conta se il lavoro da dipendente è finito l'anno prima, purché in quell'anno non ci siano stati una pensione o lo stipendio di un altro lavoro.
Su quale parte dei compensi paga le tasse un nutrizionista?
Dipende dal codice ATECO, il numero con cui l'Istituto nazionale di statistica (ISTAT) classifica ogni lavoro. Per il dietista l'ISTAT indica il codice 86.99.09, e la legge assegna a quel codice il 78%: lo Stato considera guadagno il 78% di ciò che incassi. Da lì si tolgono i contributi obbligatori versati alla cassa, e sul resto si calcola l'imposta. Per il biologo nutrizionista l'elenco non ha una voce con il suo nome: il codice si sceglie fra le voci esistenti, leggendo la descrizione di ciascuna. La legge dà il 78% a tutto il gruppo delle attività sanitarie, professionali e scientifiche.
Entro quando un biologo deve iscriversi all'ENPAB?
Entro trenta giorni da quando nasce l'obbligo, cioè da quando cominci a lavorare in proprio come biologo. L'ENPAB è l'ente che raccoglie i contributi per la pensione dei biologi. Il suo regolamento dice che l'iscrizione vale anche per chi lavora in proprio solo ogni tanto e anche per chi, nello stesso tempo, ha un lavoro da dipendente. Chi è iscritto anche a un altro albo con una sua cassa può, a certe condizioni, versare lì i contributi. La domanda si fa online, sul sito dell'ente.
Dal 2027 il regime forfettario cambia?
Con la legge di oggi le cifre principali restano le stesse. Puoi entrare nel regime con compensi fino a 85.000 euro, e se superi 100.000 euro ne esci subito, nello stesso anno. L'imposta resta al 15%, e al 5% per le attività nuove che rispettano le condizioni. Dal 1° gennaio 2027 le regole passano nel Testo unico delle imposte sui redditi, una legge che le raccoglie in un solo testo. Il Testo unico riporta a 30.000 euro il limite per chi l'anno prima ha guadagnato da dipendente; per il 2025 e il 2026 è di 35.000 euro. La legge di bilancio per il 2027, ancora in discussione alla Camera dei deputati, propone però altre cifre. Per le imposte sul reddito si potrebbe entrare con compensi fino a 100.000 euro, e si uscirebbe subito solo oltre 115.000. Per l'IVA, l'altra imposta che il regime riguarda, i limiti resterebbero 85.000 e 100.000 euro. Il limite dello stipendio, per il solo 2027, sarebbe di 35.000 euro.
Ho anche un lavoro da dipendente: posso aprire la partita IVA forfettaria?
Sì, se l'anno prima lo stipendio, insieme a redditi simili come una borsa di studio o una collaborazione continuativa, non ha superato il limite: 35.000 euro per il 2025 e il 2026. Per il 2027 il Testo unico dice 30.000 euro, ma la legge di bilancio in discussione propone 35.000. Se il lavoro da dipendente è finito l'anno prima, il limite non conta, purché in quell'anno tu non abbia avuto una pensione o lo stipendio di un altro lavoro. Attenzione a un secondo caso: se la maggior parte dei tuoi compensi arriva da chi ti ha assunto, adesso o in uno degli ultimi due anni, o da società che fanno capo a lui, il regime forfettario non ti spetta. Fa eccezione, fra gli altri, chi comincia dopo il tirocinio che la legge chiede per esercitare la professione.
Il centro medico dove ricevo può trattenere una parte del compenso per le tasse?
Se sei nel regime forfettario no, ma deve saperlo. Quella trattenuta si chiama ritenuta d'acconto: è la parte del compenso che chi ti paga versa allo Stato come anticipo sulle tue imposte. Sui compensi del regime forfettario la ritenuta non si applica, a patto che tu lo dichiari per iscritto. L'ENPAB suggerisce sul suo sito una frase da scrivere in fattura per chiederlo al centro medico, alla palestra o allo studio che ti paga.
Domande della community
Chiedi quello che vuoi — ti rispondono colleghe e colleghi che ci lavorano ogni giorno
Apri tu la conversazione
Registrati in 30 secondi e fai la tua prima domanda. Ti risponde chi nel beauty ci lavora ogni giorno.